Wealth Research & Advisory ธ.ซีไอเอ็มบี ไทย มองไตรมาส 4 รับมือดอกเบี้ยขาขึ้น
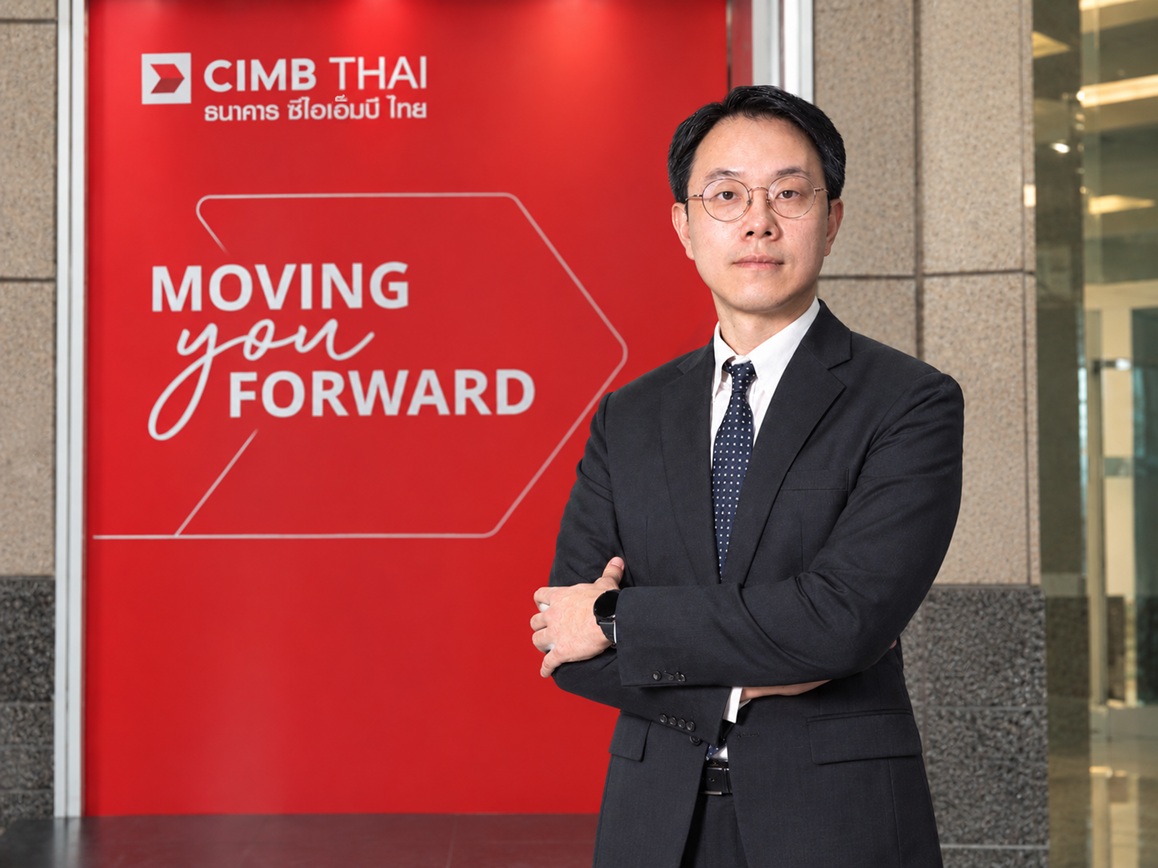
Wealth Research & Advisory ธนาคาร ซีไอเอ็มบี ไทย มองไตรมาส 4 ตลาดรับมือดอกเบี้ยขาขึ้นได้ กำไรบริษัทแข็งแกร่ง-AI หนุน ปรับเพิ่มน้ำหนักหุ้นสหรัฐฯ แนะหุ้นกู้ USD ล็อกผลตอบแทนสูง
จิรไพบูลย์ รัตนภาณุรักษ์ Head, Wealth Research & Advisory ธนาคาร ซีไอเอ็มบี ไทย จำกัด (มหาชน) เปิดเผยมุมมองการลงทุนในไตรมาส 4 ว่า แม้ตลาดการเงินโลกยังเผชิญแรงกดดันจากเงินเฟ้อด้านต้นทุน (Cost-push Inflation) จากราคาน้ำมันดิบที่ปรับตัวสูงขึ้นหลังข้อตกลงหยุดยิงในตะวันออกกลางล้มเหลว และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ระยะยาวที่ปรับขึ้นสู่ระดับสูงสุดในรอบหลายปี แต่ตลาดยังสามารถรับมือกับอัตราผลตอบแทนที่สูงขึ้นได้ เนื่องจากผลประกอบการของบริษัทจดทะเบียนยังเติบโตโดดเด่นจากแรงหนุนของการลงทุนและการนำ AI มาใช้ Wealth Research & Advisory ธนาคาร ซีไอเอ็มบี ไทย จึงให้น้ำหนักการลงทุนในตราสารทุนมากกว่าตลาด (Overweight) โดยปรับเพิ่มน้ำหนักหุ้นสหรัฐฯ และหุ้นเอเชียไม่รวมญี่ปุ่นเป็น Overweight พร้อมแนะนำกลยุทธ์ Barbell ควบคู่กับตราสารหนี้คุณภาพและสินทรัพย์ทางเลือก เพื่อรักษาเสถียรภาพของพอร์ตการลงทุน
ปัจจัยแรกที่ต้องติดตาม คือการที่ ธนาคารกลางสหรัฐฯ (Fed) กลับมาปรับขึ้นอัตราดอกเบี้ยนโยบาย โดยกรณีฐานคาดว่าจะปรับขึ้นรวม 2 ครั้งในปีนี้ (ครั้งแรกในเดือนกันยายน) ไปอยู่ที่ระดับ 4.00–4.25% เพื่อควบคุมเงินเฟ้อที่เร่งตัวขึ้น อย่างไรก็ตาม เส้นทางการขึ้นดอกเบี้ยรอบนี้เป็นไปอย่างค่อยเป็นค่อยไปเมื่อเทียบกับวัฏจักรในอดีต และท่าทีเชิงรุกของ Fed จะช่วยฟื้นความเชื่อมั่นของนักลงทุนต่อความมุ่งมั่นในการต่อสู้กับเงินเฟ้อ ทั้งนี้ Wealth Research & Advisory คาดว่าอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี จะเคลื่อนไหวในกรอบ 4.80–5.20% โดยราคาน้ำมันดิบเบรนท์ยังเป็นปัจจัยชี้ขาด ซึ่งกรณีฐานคาดว่าจะอยู่ในกรอบ 80–100 ดอลลาร์สหรัฐฯ ต่อบาร์เรล แต่หากราคายืนเหนือระดับ 100 ดอลลาร์สหรัฐฯ ต่อเนื่อง 3–6 เดือน อาจทำให้การคาดการณ์เงินเฟ้อระยะยาวหลุดกรอบ และ Fed ต้องปรับขึ้นดอกเบี้ยมากกว่าที่คาด
อีกปัจจัยสำคัญ คือ การเลือกตั้งกลางเทอมของสหรัฐฯ ในเดือนพฤศจิกายน ซึ่ง Wealth Research & Advisory ประเมินว่ามีโอกาสราว 60% ที่ผลจะออกมาในรูปแบบรัฐบาลแบ่งขั้ว (Divided Government) โดยพรรคเดโมแครตครองเสียงข้างมากในสภาผู้แทนราษฎร และพรรครีพับลิกันรักษาเสียงข้างมากในวุฒิสภาไว้ได้ นำไปสู่ภาวะชะงักงันทางการเมือง (Political Gridlock) ซึ่งจะช่วยลดความไม่แน่นอนเชิงนโยบาย และเปิดโอกาสให้นักลงทุนกลับมาให้ความสำคัญกับปัจจัยพื้นฐานทางเศรษฐกิจและผลประกอบการ โดยสถิติในอดีตพบว่าตลาดหุ้นมักฟื้นตัวหลังรู้ผลการเลือกตั้งกลางเทอม ซึ่งค่ากลางของดัชนี S&P 500 ปรับเพิ่มขึ้นราว 9.5% ในช่วงประมาณ 6 เดือนหลังการเลือกตั้ง
“มุมมองการลงทุนไตรมาส 4 อัตราดอกเบี้ยที่สูงขึ้นเป็นแรงกดดัน แต่ไม่ใช่ปัจจัยที่เปลี่ยนภาพการลงทุน เพราะการเติบโตของกำไรที่แข็งแกร่งจะช่วยชดเชยแรงกดดันต่อระดับมูลค่า โดยจากวัฏจักรการขึ้นดอกเบี้ย 8 รอบที่ผ่านมา ดัชนี S&P 500 ยังให้ผลตอบแทนเฉลี่ยราว 4.6% ในช่วง 12 เดือนหลังการขึ้นดอกเบี้ยครั้งแรก และราว 11.5% ตลอดวัฏจักรดอกเบี้ยขาขึ้น Wealth Research & Advisory จึงแนะนำให้นักลงทุนลงทุนอย่างต่อเนื่อง ไม่ควรออกจากตลาดเพราะความกังวลระยะสั้น พร้อมจัดพอร์ตแบบ Barbell ที่จับคู่หุ้นกลุ่ม Quality Growth ที่ได้แรงหนุนจาก AI กับหุ้นโลกแบบกระจายการลงทุน และใช้ตราสารหนี้และสินทรัพย์ทางเลือกช่วยรักษาเสถียรภาพของผลตอบแทน” จิรไพบูลย์ กล่าว
ด้านปัจจัยพื้นฐาน เศรษฐกิจสหรัฐฯ ยังได้รับแรงสนับสนุนจากการบริโภคและการลงทุนที่แข็งแกร่ง ขณะที่ผลประกอบการไตรมาส 2/2569 ออกมาสูงกว่าที่ตลาดคาดการณ์อย่างมีนัยสำคัญ พร้อมอัตรากำไรที่อยู่ในระดับสูงและแนวโน้มผลประกอบการ (Forward Guidance) ที่ยังสนับสนุนการเติบโต โดยคาดการณ์ว่ากำไรของบริษัทใน S&P 500 ปี 2570 จะเติบโตราว 17% นำโดยกลุ่มเทคโนโลยีที่ 33% ขณะที่ค่า P/E ของดัชนีที่ต่ำกว่า 20 เท่ายังไม่ถือว่าสูงเกินไป Wealth Research & Advisory จึงปรับเป้าหมายดัชนี S&P 500 เป็น 8,400 จุด (อิง P/E 20 เท่า) โดยยังเน้นบริษัทในห่วงโซ่อุปทาน AI ที่มีความชัดเจนด้านกำไร พร้อมขยายการลงทุนไปยังกลุ่มที่ได้ประโยชน์จากการนำ AI มาใช้ ได้แก่ กลุ่มการแพทย์ อุตสาหกรรม และการเงิน ทั้งนี้ ธีม AI ยังเติบโตต่อเนื่องเกินปี 2569 จากช่วงสร้างโครงสร้างพื้นฐาน สู่ช่วงสร้างรายได้ (AI Monetisation) ในปี 2569–2571 และการนำ AI ไปใช้ในโลกกายภาพ (Physical AI) ตั้งแต่ปี 2570 เป็นต้นไป
ด้านตราสารหนี้ หุ้นกู้ภาคเอกชนสกุลเงินดอลลาร์สหรัฐฯ ระดับ Investment Grade มีความน่าสนใจเป็นอย่างมาก เนื่องจากอัตราผลตอบแทนหุ้นกู้ในสกุลเงินดอลลาร์สหรัฐฯ ปัจจุบันอยู่ในระดับกว่า 5 % สูงสุดในรอบหลายปี และสูงกว่าค่าเฉลี่ย 10 ปีที่ 3.93% อย่างมีนัยสำคัญ ถือเป็นจังหวะที่ดีสำหรับนักลงทุนที่ซื้อและถือจนครบกำหนดอายุ (Buy-and-Hold) ทั้งนี้ ท่าทีเข้มงวดของ Fed จะเป็นแรงหนุนดอลลาร์สหรัฐฯ ในระยะสั้น ธนาคารจึงแนะนำคงสถานะ USD/THB แบบไม่ป้องกันความเสี่ยงค่าเงิน (Unhedged) ในพอร์ตบางส่วน เพื่อช่วยลดความผันผวนของพอร์ตการลงทุนรวม
ทั้งนี้ ความเสี่ยงสำคัญที่ต้องติดตามในไตรมาส 4 ได้แก่ ความตึงเครียดด้านภูมิรัฐศาสตร์ที่อาจกลับมารุนแรงขึ้น โดยเฉพาะหากการเจรจาระหว่างสหรัฐฯ และอิหร่านล้มเหลวและการขนส่งผ่านช่องแคบฮอร์มุซหยุดชะงัก การที่ Fed ขึ้นดอกเบี้ยมากเกินไปท่ามกลางเงินเฟ้อที่ยืดเยื้อ และความเสี่ยงที่วัฏจักรการลงทุนด้าน AI จะสูญเสียโมเมนตัม หากต้นทุนการระดมทุนที่สูงขึ้นกดดันการลงทุน (CAPEX)
สำหรับนักลงทุนที่ต้องการรับประโยชน์จากการเติบโตและอัตราผลตอบแทนตราสารหนี้ที่อยู่ในระดับสูงรวมถึงสร้างกระแสเงินสดอย่างสม่ำเสมอ Wealth Research & Advisory แนะนำกองทุน CIMB Signature Series ประกอบด้วย SIGNATURE GINCOME กองทุนตราสารหนี้โลก และ SIGNATURE GINGRO กองทุนประเภท Multi-Asset โดยกองทุน SIGNATURE GINCOME สร้างผลตอบแทนย้อนหลัง 1 ปี ที่ 5.86% ขณะที่กองทุน SIGNATURE GINGRO สร้างผลตอบแทนย้อนหลังนับจากวันจัดตั้งกองทุนเมื่อ 9 เมษายน 2569 ที่ 10.80% (สกุลเงินดอลลาร์สหรัฐ ที่มา: Factsheet ณ วันที่ 31 สิงหาคม 2569) ทั้งนี้ ทั้งสองกองทุนเปิดให้ลงทุนได้ทั้งสกุลเงินบาทและสกุลเงินดอลลาร์สหรัฐ เหมาะสำหรับผู้ลงทุนที่ต้องการกระจายการลงทุนในต่างประเทศ พร้อมสร้างโอกาสรับผลตอบแทนและกระแสเงินสดอย่างต่อเนื่องในระยะยาว
สำหรับผู้ที่สนใจการลงทุนและต้องการคำแนะนำเรื่องการลงทุนที่มาพร้อมเอกสิทธิ์เหนือระดับของสมาชิก CIMB Preferred https://www.cimbthai.com/th/preferred/why-us/preferred-banking.html หรือสอบถามเพิ่มเติมได้ที่ CIMB THAI Care Center 02 626 7777
ข่าวเกี่ยวข้อง
ออมสิน รับนโยบายจากรัฐบาลโอนจ่ายเงินเยียวยาผู้ประสบภัยน้ำท่วม 27,000 ราย กว่า 246 ล.
intrend online 2026-10-07
ไทยเครดิต ชูกลยุทธ์ผสาน “3 โมเดลสาขา x 3 ดิจิทัลแพลตฟอร์ม” เข้าถึงบริการการเงินเท่าเทียม
intrend online 2026-10-08
Wealth Research & Advisory ธ.ซีไอเอ็มบี ไทย มองไตรมาส 4 รับมือดอกเบี้ยขาขึ้น
intrend online 2026-10-07